
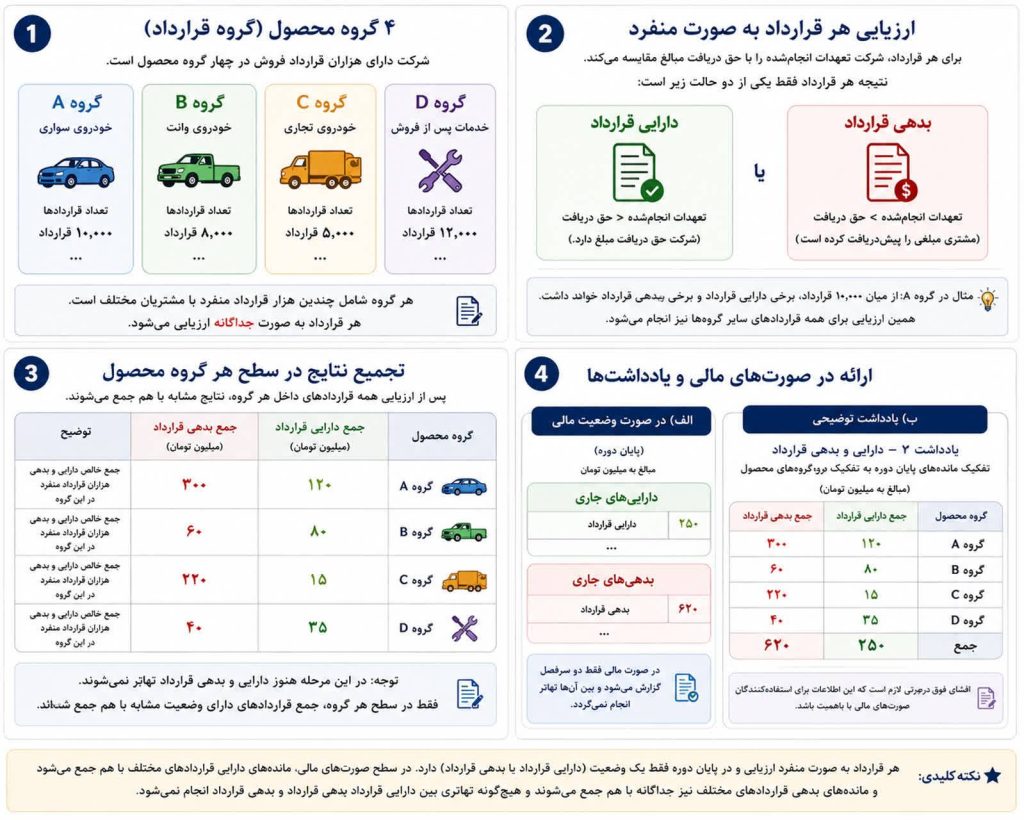
بر این اساس، در مواردی که یک واحد تجاری با مجموعهای بزرگ از قراردادها برای انواع مختلف محصولات مواجه است، میتواند قراردادهای دارای ویژگیهای مشابه را در قالب «مجموعه قراردادها» ارزیابی و گزارش کند؛ مشروط بر آنکه بهطور معقول انتظار رود نتایج اجرای استاندارد برای تکتک قراردادها، تفاوت بااهمیتی با نتایج اجرای آن برای کل مجموعه نداشته باشد.
برای نمونه، اگر یک شرکت چندین گروه محصول داشته باشد و برای هر گروه صدها یا هزاران قرارداد منعقد کرده باشد، این امکان وجود دارد که همه قراردادهای هر گروه بهعنوان یک مجموعه قرارداد تلقی شوند. در چنین شرایطی، بهکارگیری رویه ارائه و افشا در سطح مجموعه، مجاز خواهد بود؛ البته تنها در صورتی که شباهت ویژگیهای قراردادها و نبود تفاوت بااهمیت در نتایج، احراز شود.
این رویکرد میتواند فرایند گزارشگری مالی را در شرکتهای دارای حجم بالای قراردادها تسهیل کند و در عین حال، با الزامات استاندارد ۴۳ نیز سازگار باقی بماند.