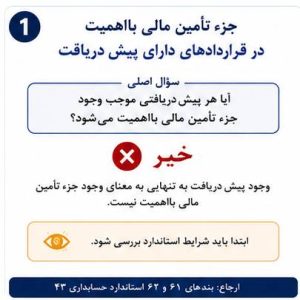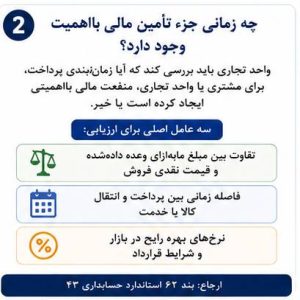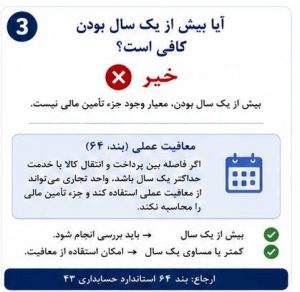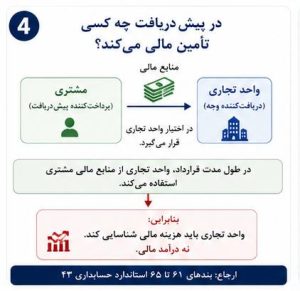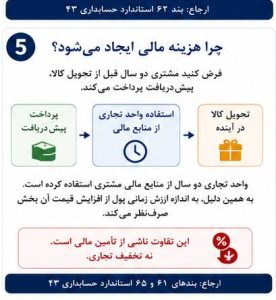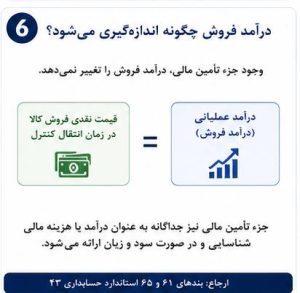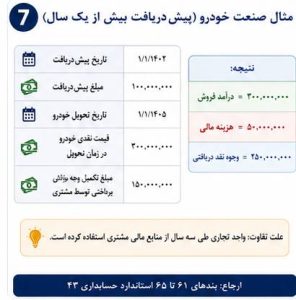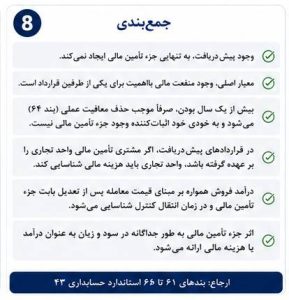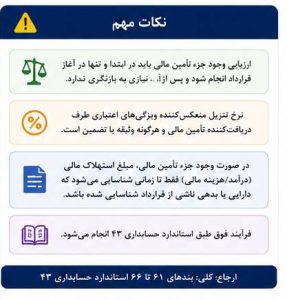
در استاندارد ۴۳ الزاماتی راجع به وجود جز تامین مالی بااهمیت در قراردادها مطرح شده است. این موضوع در خصوص زمانی که پیش دریافت وجود دارد و یا وصول مابه ازا به تعویق می افتد مثل فروشهای اعتباری یا اقساطی، می تواند مصداق داشته باشد. معمولا ملاحظات مربوط به تامین مالی در حالت دوم ملموس تر است و مشکل خیلی زیادی در احتساب آنها درعمل وجود ندارد. اما در ارتباط با حالت اول (یعنی وجود پیش دریافت) در عمل معمولا مشکلاتی در محاسبه و به حساب گرفتن جز تامین مالی وجود دارد. در تصاویر فوق توضیحاتی در این مورد همراه با مثال، ارائه شده است.
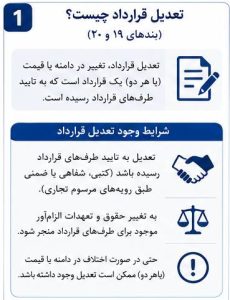
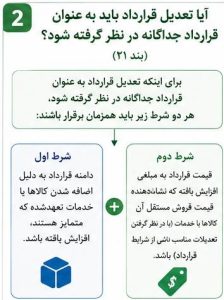
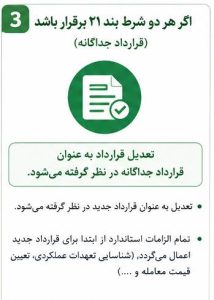
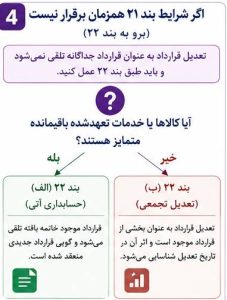
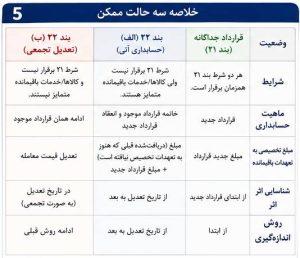
یکی دیگر از نکات چالشی استاندارد ۴۳، موضوع تعدیل قراردادهاست. در شکل های زیر، حالات مختلف برخورد با تعدیل قرارداد به تصویر کشیده شده است.