
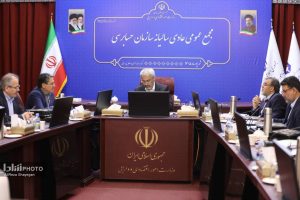
وزیر اقتصاد در مجمع سازمان حسابرسی:
کمیته تدوین استانداردهای حسابرسی، بر اساس استانداردهای بینالمللی حسابرسی و با توجه به شرایط محیطی، متن استاندارد حسابرسی ۸۰۰ با عنوان «ملاحظات خاص در حسابرسی صورتهای مالی تهیهشده طبق یک چارچوب با مقاصد خاص» و استاندارد حسابرسی ۸۰۵ با عنوان «ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی» را تجدیدنظر کرده است.
در حالی که ساختارهای فناوری در کشور با عقبماندگیهایی روبهرو بوده و سازمان نیز به گفته مدیرعامل سازمان حسابرسی، دیرتر از زمان مطلوب به این مسیر وارد شده است، رونمایی از سامانه جامع «شحاب» نقطه عطفی در عبور از حسابرسی سنتی و ورود به عصر حسابرسی الکترونیک و برخط به شمار میرود.
در سالهای اخیر، صنعت حسابرسی ژاپن با سرعت قابل توجهی به سمت تحول دیجیتال و بهرهگیری از فناوریهای نوین حرکت کرده است. فشارهای اقتصادی، کمبود نیروی متخصص، رقابت بینالمللی و تغییرات مقرراتی، شرکتهای حسابرسی ژاپنی را وادار نموده تا به نوآوریهای فناورانه روی بیاورند.
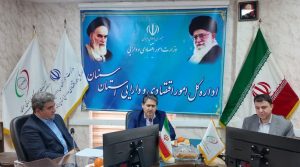

مدیرعامل سازمان حسابرسی، در آیین گرامیداشت سالروز تأسیس این سازمان با اشاره به نقش بنیادین حسابرسی در توسعه ملی گفت: «سازمان حسابرسی امروز در دوره میانسالی خود قرار دارد و نیازمند بازنگری ساختاری و نوسازی نهادی است.»

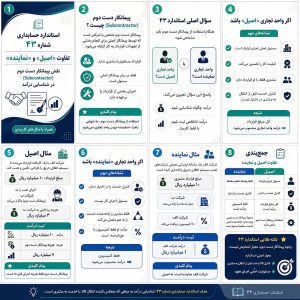
مطابق الزامات استاندارد حسابداری ۴۳ «درآمد حاصل از قرارداد با مشتریان»، شرکتهای فعال در حوزه ساختوساز موظفاند روشهای شناسایی، اندازهگیری و ثبت درآمد در قراردادهای پیشفروش را با شفافیت بیشتری ارائه کنند. بر اساس سند منتشرشده: