
آرشیو دستهبندی: استانداردهای جدید بین المللی
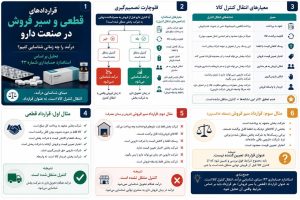
معیارهای تصمیم گیری در شناخت درآمد صنعت دارویی
نقطه شناخت درآمد
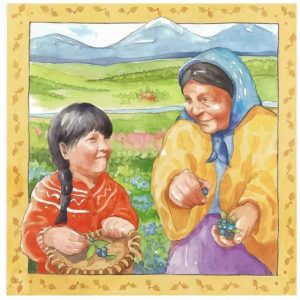
گمشدن ۱۳۲ اثر هنری بومی؛
حسابرسی دولتی از بحران اعتماد پرده برداشت
یک گزارش حسابرسی داخلی دولت کانادا نشان میدهد که دولت نتوانسته سرنوشت ۱۳۲ اثر هنری بومی را مشخص کند؛ آثاری با ارزش فرهنگی و تاریخی بالا که بخشی از گنجینه ملی کانادا محسوب میشوند. حسابرسان هشدار دادهاند که این بینظمی میتواند اعتماد دیرینه هنرمندان و جوامع بومی به دولت فدرال را بهطور جدی تضعیف کند.

شروع جستجوی اعضای هیئت امنای بنیاد استانداردهای بین المللی گزارشگری مالی
رئیس بعدی هیئت استانداردهای بین المللی حسابداری کیست؟
سمیه سلیمی، کارشناس و تحلیلگر بازار سرمایه
بررسی اثر اجرای استاندارد حسابداری۴۳ «درآمد» بر سودآوری صنایع بورسی
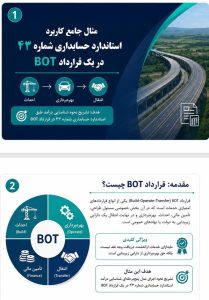
اجرای استاندارد حسابداری۴۳ (که بهطور عمده تحتتاثیر استاندارد بینالمللی IFRS 15 قرار دارد) یکی از تحولات عمده در نظام گزارشگری مالی کشور است. این استاندارد رویکرد شناسایی درآمد را از الگوی سنتی «انتقال ریسک و مزایا» به «انتقال کنترل» تغییر میدهد. اگرچه این تغییر به ظاهر یک اصلاح فنی حسابداری به نظر میرسد اما در عمل میتواند تاثیرات قابلتوجهی بر سودآوری صنایع بورسی و در نهایت بر ارزشگذاری سهام بگذارد. از آنجا که تحلیلهای بنیادی و تعیین ارزش شرکتها در بازار سرمایه عمدتا براساس سود گزارش شده و جریانهای نقدی استوار است، ضروری به نظر میرسد که پیامدهای این استاندارد از منظر تغییرات در رفتار سودآوری صنایع مورد بررسی قرار گیرد.
افشای رویههای شناخت درآمد بر اساس استاندارد حسابداری ۴۳
شرکتها مطابق الزامات استاندارد حسابداری 43 «درآمد حاصل از قرارداد با مشتریان» ملزم شدند رویههای شناسایی، اندازهگیری و افشای درآمد خود را بهصورت شفاف و ساختاریافته ارائه کنند. بر اساس سند منتشرشده: