
آرشیو برچسب: سازمان حسابرسی
انتشار پیشنویس تجدیدنظرشده استانداردهای حسابرسی ۸۰۰ و ۸۰۵ برای نظرخواهی عمومی
کمیته تدوین استانداردهای حسابرسی، بر اساس استانداردهای بینالمللی حسابرسی و با توجه به شرایط محیطی، متن استاندارد حسابرسی ۸۰۰ با عنوان «ملاحظات خاص در حسابرسی صورتهای مالی تهیهشده طبق یک چارچوب با مقاصد خاص» و استاندارد حسابرسی ۸۰۵ با عنوان «ملاحظات خاص در حسابرسی یک صورت مالی یا اجزای یک صورت مالی» را تجدیدنظر کرده است.
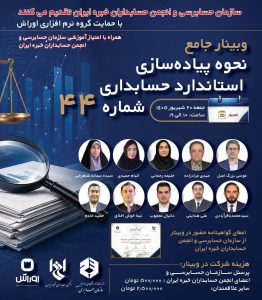
وبینار جامع نحوه پیاده سازی استاندارد حسابداری شماره ۴۴
سازمان حسابرسی و انجمن حسابداران خبره ایران اجرا می کنند
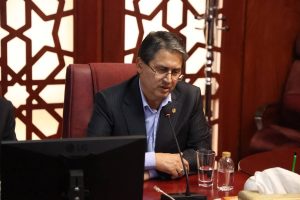
دکتر بزرگ اصل مدیرعامل سازمان حسابرسی:
گزارش پیشرفت پروژههای راهبردی سازمان حسابرسی به وزیر اقتصاد
مدیر عامل سازمان حسابرسی به همراه جمعی از مدیران سازمان، در نشست با وزیر امور اقتصادی و دارایی، مهمترین پروژههای این سازمان را تشریح کرد و گفت: میانگین پیشرفت هشت پروژه اصلی سازمان که عمدتاً در حوزه کاربرد فناوری در حسابرسی تعریف شدهاند، به حدود ۷۰ درصد رسیده است.
اهمیت انتقال تجربه در حرفه حسابرسی
یکی از چالشهای کمتر مورد توجه در ایران، نبود یک الگوی روشن و کارآمد برای مدیریت گذار حسابداران رسمی است. در عمل، برخی از فعالان این حرفه حتی پس از کاهش توان جسمی یا افت ظرفیت کاری نیز قادر یا مایل به کاهش مسوولیت، تغییر نقش یا واگذاری تدریجی امور نیستند. این وضعیت نهتنها بر کیفیت خدمات اثر میگذارد، بلکه فرصت رشد نسل جدید را نیز محدود میکند.
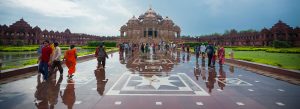
روایتی از هند
چگونه حسابرسی در هند وارد عصر دیجیتال شد؟
تا کمتر از یک دهه پیش، حسابرسی در هند—مانند بسیاری از کشورها—بر ستونهای آشنایی استوار بود: نمونهگیری، آزمونهای دستی، اتکا به اسناد کاغذی و قضاوت حرفهای حسابرس. اما با شتابگیری دیجیتالی شدن اقتصاد هند، این چارچوب سنتی بهتدریج ناکارآمد شد. رشد انفجاری پرداختهای دیجیتال، نظام مالیات بر کالا و خدمات (GST)، و ظهور شرکتهای فناوریمحور، حسابرسی را ناگزیر به بازتعریف نقش، ابزار و منطق خود کرد.

دکتر موسی بزرگ اصل مدیرعامل سازمان حسابرسی:
مهاجرت از روشهای سنتی به دادهمحور، ضروری است
دکتر موسی بزرگاصل، مدیرعامل سازمان حسابرسی، در نخستین همایش ملی «تحول دیجیتال و نوآوری در حسابرسی» که به میزبانی دانشگاه الزهرا(س) برگزار شد، با اشاره به فاصله قابل توجه حسابرسی کشور با تحولات دیجیتال، گفت: هرچند گامهایی در این مسیر برداشته شده، اما واقعیت این است که در حوزه حسابرسی دیجیتال عقبماندگی زیادی داریم و هنوز بهطور کامل از شیوههای سنتی به روشهای نوین مهاجرت نکردهایم.

مدیرعامل سازمان حسابرسی در آیین سال روز تشکیل سازمان: