
یکی از نکات مهم چالش استاندارد 43؛
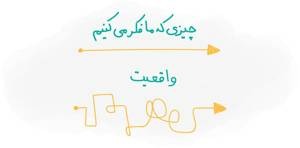
کارشناسان حوزه حسابرسی دادهمحور هشدار میدهند که کشف چند مورد از خطا یا تخلف در آزمونهای تحلیلی، نباید با کشف همه موارد بااهمیت یکسان تلقی شود. به گفته آنان، خروجی ظاهراً معتبر یک آزمون صرفاً نشان میدهد الگوریتم در دامنهای که برای آن تعریف شده، مواردی را شناسایی کرده است؛ اما این امر لزوماً به معنای بینقص بودن طراحی آزمون یا پوشش کامل همه تحریفها و تخلفات نیست.
یکی از روشهای بسیار مؤثر برای تست اسکریپت آزمون، ایجاد تحریف یا تخلف ساختگی در دادههای دریافتی است. این کار کمک میکند حسابرس بهصورت عملی بسنجد آیا منطق اسکریپت، همان موردی را که باید شناسایی کند، واقعاً شناسایی میکند یا خیر!
در برخی مأموریتهای حسابرسی، بهدلیل تفاوت مهارتها، اصطلاح «تیم حسابرسی» و «تیم حسابرسی دادهمحور» بهصورت جداگانه بهکار میرود. اما این تفکیک نباید به دوگانگی عملیاتی یا ذهنی منجر شود. اگر این دو گروه بهصورت جزیرهای عمل کنند، خروجی دادهمحور از اهداف حسابرسی فاصله میگیرد و قضاوت حرفهای نیز از پشتوانه تحلیلی کافی برخوردار نخواهد بود.
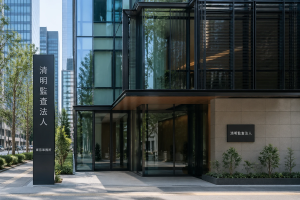
در سالهای اخیر، صنعت حسابرسی ژاپن با سرعت قابل توجهی به سمت تحول دیجیتال و بهرهگیری از فناوریهای نوین حرکت کرده است. فشارهای اقتصادی، کمبود نیروی متخصص، رقابت بینالمللی و تغییرات مقرراتی، شرکتهای حسابرسی ژاپنی را وادار نموده تا به نوآوریهای فناورانه روی بیاورند.

وزارت اقتصاد در سال نخست برنامه هفتم، ۲۰ شرکت و دارایی به ارزش ۱۴۰ هزار میلیارد تومان را به بخش خصوصی واگذار کرد؛ بیش از یک میلیون ملک در سامانه سادا ثبت شد و برنامه افزایش کفایت سرمایه بانکهای دولتی به تصویب رسید تا در انتهای برنامه به ۸ درصد برسد؛ این اقدامات، مولدسازی داراییهای راکد، شفافیت و پایداری بانکی را تضمین میکند.