کمیته فنی سازمان حسابرسی پاسخ می دهد
پرسش: نحوه برخورد حسابداری و گزارشگری حسابرس مستقل با آثار خسارت مستقیم و غیر مستقیم وارده به واحدهای تجاری ناشی از جنگ تحمیلی آغاز شده از ۹ اسفند ۱۴۰۴ که تا اوایل سال ۱۴۰۵ نیز ادامه داشته چگونه است؟
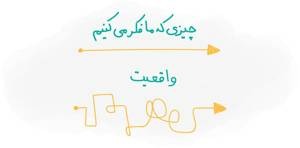
کارشناسان حوزه حسابرسی دادهمحور هشدار میدهند که کشف چند مورد از خطا یا تخلف در آزمونهای تحلیلی، نباید با کشف همه موارد بااهمیت یکسان تلقی شود. به گفته آنان، خروجی ظاهراً معتبر یک آزمون صرفاً نشان میدهد الگوریتم در دامنهای که برای آن تعریف شده، مواردی را شناسایی کرده است؛ اما این امر لزوماً به معنای بینقص بودن طراحی آزمون یا پوشش کامل همه تحریفها و تخلفات نیست.
یکی از روشهای بسیار مؤثر برای تست اسکریپت آزمون، ایجاد تحریف یا تخلف ساختگی در دادههای دریافتی است. این کار کمک میکند حسابرس بهصورت عملی بسنجد آیا منطق اسکریپت، همان موردی را که باید شناسایی کند، واقعاً شناسایی میکند یا خیر!
در سالهای اخیر، صنعت حسابرسی ژاپن با سرعت قابل توجهی به سمت تحول دیجیتال و بهرهگیری از فناوریهای نوین حرکت کرده است. فشارهای اقتصادی، کمبود نیروی متخصص، رقابت بینالمللی و تغییرات مقرراتی، شرکتهای حسابرسی ژاپنی را وادار نموده تا به نوآوریهای فناورانه روی بیاورند.
در ۶ نوامبر ۲۰۲۴، کابینه فدرال آلمان نسخه جدید اصول راهبری شرکتی و مشارکت فعال دولت فدرال (Fassung 2024) را تصویب کرد که هسته آن Public Corporate Governance Kodex des Bundes (PCGK) است. این چارچوب از ۱ ژانویه ۲۰۲۵ لازمالاجرا شده و شرکتهای دارای سهم دولت فدرال را ملزم میکند هر سال اعلامیه انطباق (Entsprechenserklärung) و گزارش راهبری شرکتی (Corporate Governance Bericht) را بر مبنای اصل «Comply or Explain» منتشر کنند.
معاون سیاستگذاری اقتصادی وزیر امور اقتصادی و دارایی با اشاره به فشارهای بیسابقه اقتصادی و ناترازیهای ارزی، تأکید کرد اصلاح سیاست ارز ترجیحی، هرچند در شرایطی دشوار، اما تصمیمی ناگزیر برای حفظ ثبات اقتصاد کشور بوده است.
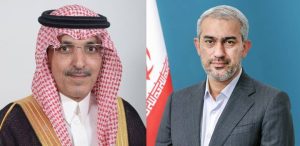
وزیر اقتصاد کشورمان در حاشیه اجلاس اقتصادهای نوظهور با وزیر دارایی عربستان سعودی، دیدار و درباره همکاریهای اقتصادی دوجانبه، موضوعات مالی حجاج ایرانی و همکاریهای گمرکی گفتوگو کرد. به گزارش شادا، سید علی مدنیزاده، وزیر امور اقتصادی و دارایی جمهوری اسلامی ایران، در حاشیه اجلاس العُلا با محمد بن عبدالله الجدعان وزیر دارایی عربستان سعودی دیدار و گفتوگو کرد. در این دیدار، طرفین درباره راههای تقویت و توسعه همکاریهای اقتصادی و مالی دوجانبه میان دو کشور تبادل نظر کردند.
دکتر موسی بزرگاصل، مدیرعامل سازمان حسابرسی، در نخستین همایش ملی «تحول دیجیتال و نوآوری در حسابرسی» که به میزبانی دانشگاه الزهرا(س) برگزار شد، با اشاره به فاصله قابل توجه حسابرسی کشور با تحولات دیجیتال، گفت: هرچند گامهایی در این مسیر برداشته شده، اما واقعیت این است که در حوزه حسابرسی دیجیتال عقبماندگی زیادی داریم و هنوز بهطور کامل از شیوههای سنتی به روشهای نوین مهاجرت نکردهایم.
فدراسیون بین المللی حسابداران (IFAC) نشست افتتاحیه گروه جهانی سرمایه گذار (GIG) را در روز 20 اکتبر 2025 در توکیوی ژاپن برگزار کرد و رهبران ارشد از جامعه سرمایه گذار، حرفه حسابداری جهانی، مراجع انتظام بخشی و موسسات بازار سرمایه را گردهم آورد.
هیئت استانداردهای بین المللی حسابداری بخش عمومی (IPSASB) به تازگی تعریف اهمیت (اصلاحیه ها در استاندارد بین المللی حسابداری بخش عمومی 1 (IPSAS 1) و استاندارد بین المللی حسابداری بخش عمومی 3 (IPSAS 3) و چارچوب مفهومی) را منتشر کرده است.